Gate加密期权 vs 永续合约 vs 事件合约:各适合哪种场景?
阅读排行榜
Gate加密期权 vs 永续合约 vs 事件合约:各适合哪种场景?
Gate 加密期权 的产品说明覆盖欧式行权、T 型报价与现金结算。要把期权、永续与事件合约放在同一收益—保证金—时间跨度框架里比较——包括常说的 Gate 期权 vs 永续差异——下文按三维对照展开,而不再复述单品规则。
核心要点 期权:一次性支付权利金;多头看涨/看跌最大损失通常限于权利金;欧式仅到期行权;现金交割——不交割标的币本身。 永续合约:无到期日;盈亏跟踪标记价格;适用杠杆与维持保证金;资金费率周期性在多空之间转移价值。 事件合约:短窗口;收益形态常接近二元或封顶结果(方向/事件结果)——不同于多行权价期权链。 保证金逻辑不同:期权卖方与买方保证金规则,不等于永续名义杠杆表;事件合约多按产品说明采用更简单的押注—结算规则。 场景适配:定义风险对冲与波动率结构 → 期权;持续 Delta 敞口 → 永续;极短、结果导向的观点 → 事件合约——仍受资格、限额与当地规则约束。 Gate 加密期权与期权交易是什么?
Gate 期权与 Gate 期货服务不同交易任务:Gate 期权是带固定到期日的欧式合约,买方支付权利金,获得在行权价交易的权利而非义务;此处 Gate 期货主要指永续合约——无到期日的杠杆合约,需缴纳保证金,并在多空之间周期性结算资金费率。对多数在两者之间做选择的活跃交易者而言,最大差异在风险结构:期权买方风险在开仓时相对明确,永续提供连续敞口,却可通过杠杆放大盈亏。
Gate 加密期权为欧式合约,持有人仅可在到期日行权,不可提前行权。在标准股票期权中,看涨期权(Call)赋予买方在到期前按行权价买入标的股票的权利,看跌期权(Put)赋予卖出权利,一张合约常对应 100 股;在 Gate 上,同一套看涨/看跌逻辑落在期权合约内,但挂钩的是 BTC、ETH 等标的资产而非股份,持有人获得的是到期前按特定价格买入或卖出的权利——而非义务。买方须预付权利金(平台上常以稳定币或美元计价口径报价)。
交割为现金交割:按帮助中心口径,到期或行权时买卖双方不进行标的资产实物交割,而按市价与行权价差额以现金结算盈亏;虚值合约到期作废,买方损失权利金。相较之下,Gate 永续合约会一直持有至主动平仓或被强平,以已缴保证金替代预付权利金,适合希望获得方向敞口、又不想等待固定到期日的交易者。
下文从收益结构、保证金、到期、运作机制、场景适配与风险等维度,对照 Gate 加密期权、永续合约与事件合约,便于按策略选择产品形态,而不是把所有衍生品当成可互换工具。平台步骤与订单类型可按如何在 Gate 交易加密期权的流程核对;现货叠加保护思路则与如何用 Gate 期权对冲 BTC的机制说明一致。
Gate 永续合约与期货交易是什么?
永续合约(perps)是无预定到期日的杠杆衍生品,属于用于期货交易的一类期货合约。在更广义的期货市场中,合约通常约束买卖双方在特定未来日期成交;永续去掉了这一终点,而标准合约若实物交割,还可带交割日。仓位会一直持有至平仓或强平。交易者须缴纳初始保证金并维持维持保证金;Gate 具体要求以合约规格与所选杠杆设置为准,不以第三方概括区间代替。传统期货常按日盯市结算盈亏,加密永续则相对开仓价持续以合约标记价格计价盈亏。该抵押品相当于保证金存款,当市场大幅波动时,损失可超过初始保证金。按合约规格,一张期货合约可代表固定数量标的;许多交易者看重永续的深度流动性,且无需管理到期展期。
因无到期日,永续使用资金费率机制:按固定节奏(许多加密场所例如每八小时),依据资金费率由一方支付另一方,费率反映永续价格相对现货/指数参考的偏离。正资金费率通常表示多头付给空头;负费率则流向相反。资金费率是余额转移,与现货交易手续费意义上的「付给交易所的费用」不同。与期权不同,这类合约约束买方与卖方双方履行合约条款,而非在到期时赋予可自由放弃的权利。在标准期货合约中,该义务对应未来日期结算——无论仓位是现金结算,还是由不愿交割的市场参与者在结算前平仓。
永续常用于持续方向敞口与基差类策略。它不具备多头期权那种「一次性支付权利金、持有至到期」的结构。对交易期货的人而言,该取舍意味着持续暴露于价格变化,而没有多头期权的固定权利金上限。传统期货产品也可在常规股市交易时段之外成交,这与部分读者带入的「仅股票盘中」假设不同。期货可挂钩远不止加密:商品、指数,以及在部分司法辖区下的个股;例如若金价上涨,黄金期货仓位的盈利通常通过日间变动保证金结算计入。
Gate 事件合约是什么?
Gate 上的事件合约(在已上线品种中)允许用户对短周期结果表态——例如价格是否在窗口结束时高于或低于某水平,或某陈述事件向某一方向结算。收益形态通常比完整期权链更简单、更接近二元:押注规模、窗口与结算规则由产品说明固定。
时间跨度比多数月度或周度期权挂牌短得多。事件合约不是永续:窗口关闭并结算后敞口结束。事件合约也不是标准看涨/看跌:没有与挂牌加密期权相同形态的多行权价波动率曲面。
事件合约适合对照时限预测机制与连续永续或带到期期权的用户——不适合寻找带明确行权价网格的长周期对冲的用户。
期权 vs 永续 vs 事件合约:结构、保证金与到期的关键差异
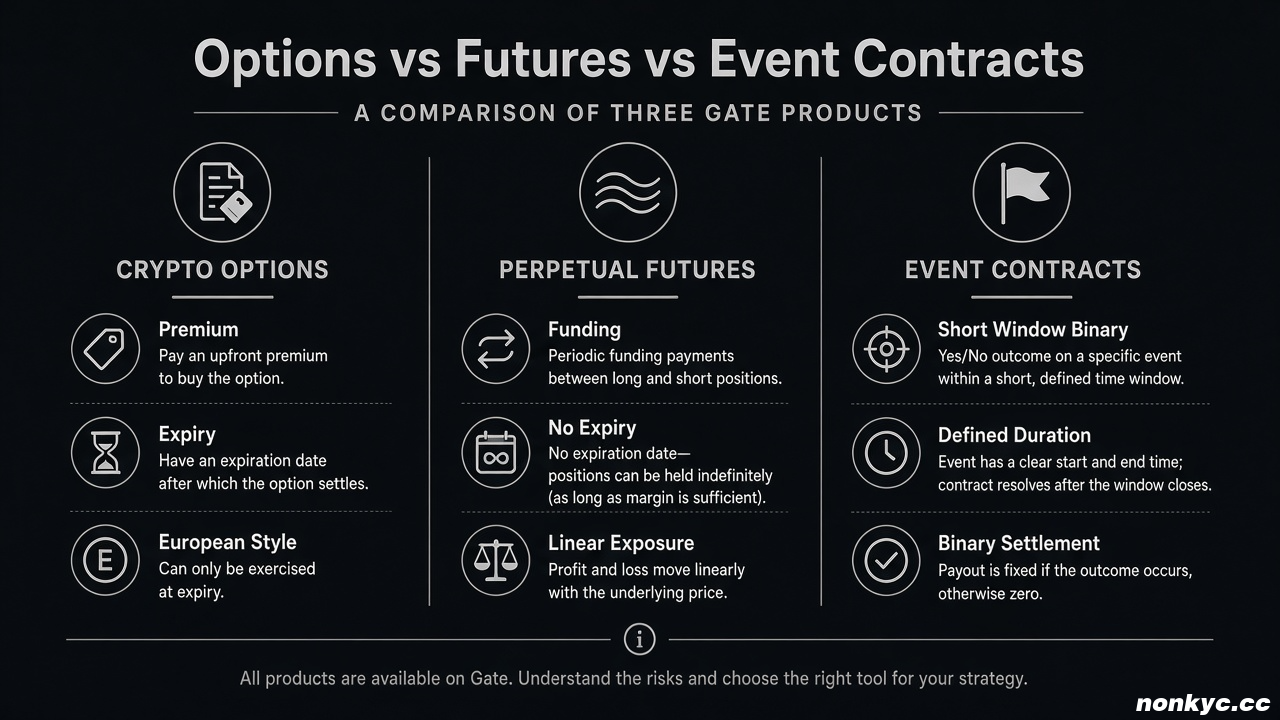
图 1. Gate 加密期权、永续合约与事件合约的结构对照示意。
维度 Gate 加密期权 永续合约 事件合约 到期 固定到期日/时 无(资金费率替代展期;标准期货使用特定未来日期) 固定短窗口 收益形态 非线性(看涨/看跌) 相对标记价格近似线性(未计费用/资金费率前) 常为二元或封顶 前置成本 权利金(多头期权) 相对名义的保证金 按合约规则的押注 行权 仅欧式到期行权 不适用(平仓或强平) 窗口结束自动结算 交割 现金 现金盈亏 + 资金费率流水 按结果规则现金结算 典型风险框 多头:权利金风险 杠杆 + 强平 按规则的押注风险
这些是 Gate 上作为金融衍生品的期货与期权的主要差异:可挂钩同一标的市场,但收益与保证金机制截然不同。标准期货约束双方在未来日期成交,尽管许多交易者会在交割日前平仓或展期;永续则是无到期版本。
保证金: 期权多头买方通常支付权利金,而非全额名义。期权买方预付该成本,而期货仓位使用保证金,若价格走势不利,可能需要追加抵押。在标准期货市场,这意味着保证金存款而非一次性权利金,且一张合约对应约定合约规模。永续交易者对杠杆名义缴纳抵押品,微小标记价格变动即可触发强平。事件合约使用产品特定的押注与赔付上限——应对照各挂牌说明,而非假定适用永续保证金表。
到期: 期权在到期强制决策点(行权、放弃或现金结算)。期权合约有既定到期日并赋予权利,期货则在未来日期形成义务并持续跟踪盈亏,而不是以与期权相同的方式因时间衰减而贬值。永续要求持续管理资金费率与保证金。事件合约在窗口关闭时自动结束。
哪种产品更适合哪种场景?
以下为基于交易风格与风险承受的结构性适配,而非推荐:
带已知结束日的定义风险方向或对冲: 多头看涨或看跌(权利金开仓时已知;欧式到期可对齐日历事件或风险窗口)。这类期权策略可围绕已知事件或时间窗口对冲风险;更进阶做法也可通过备兑看涨类结构产生权利金收入,但更复杂,且不同于单纯买入期权。现货上的叠加保护机制,与如何用 Gate 期权对冲 BTC的说明一致。
以杠杆持续暴露于现货/指数变动: 永续匹配「始终在线」的 Delta,无需滚动有到期期货;持有期内须建模资金费率成本/收入。部分期货交易者偏好这种连续性,也看重深度流动性与近乎全天候的期货产品,但相对定义风险的多头期权,可能涉及更高风险,并叠加杠杆与强平风险。
极短、结果导向的观点(某时段涨/跌): 事件合约匹配固定窗口预测;当需求是多周行权价选择或跨到期波动率交易时并不合适。
波动率或价差结构(跨式、日历等): 依赖期权链粒度;永续与事件产品无法完整复制波动率曲面。
资金效率 vs 路径风险: 永续放大路径与强平风险;杠杆期货损失可超过作为保证金投入的初始资金,而多头期权现金损失通常以权利金为上限,事件合约按合约封顶押注,但可能没有部分赔付。预期市场波动也可通过隐含波动率改变期权定价,而永续风险更直接来自杠杆价格敞口。
用户常组合产品(例如永续作核心敞口,期权作尾部对冲)。各地区可用品种、合约规格与费率表以 Gate 资格与产品规则为准。
对照这些产品时有哪些限制?
产品可用性: 并非所有标的或窗口会同时在期权、永续与事件合约上挂牌。
Gate 加密期权仅欧式行权——美式市场中的提前行权策略不适用。
永续的资金费率波动可在短持有期内主导盈亏;期权的 Theta 与隐含波动率按另一套时间表起作用。
监管与 KYC 层级可能限制衍生品或事件产品的准入。
流动性因行权价、到期与合约而异;期权市场与期货市场的差异也随产品、行权价、到期与交易时段变化,因此 BTC 永续的窄点差,不保证远虚值期权或小众事件市场同样如此。
税务与会计处理因地区而异;本文不提供税务指导。
投机与杠杆: 期权交易与期货交易均属衍生品使用,视保证金、流动性与仓位管理,可能涉及重大风险;规则与保障安排以 Gate 产品说明及账户所在地区适用条款为准。
无价格目标或信号——仅比较机制与风险框架。
仅供教育: 本页用于教育,非投资建议,过往表现不保证未来结果。客户仓位与现金由相关清算框架下的隔离规则处理;交易期货产品具投机性,并非适合所有投资者。
下单前务必阅读 Gate 的帮助中心与合约规格;参数随挂牌与维护调整。
总结
Gate 加密期权提供欧式、现金交割的看涨/看跌权利,预付权利金并带固定到期。永续合约提供无到期杠杆敞口,多空之间以资金费率转移价值。事件合约提供短窗口、常呈二元形态的结果。在三者之间选择,是收益形态、保证金、时间跨度、操作负担,以及所管理或目标的标的敞口的问题——而非统一排名。欧式结算与报价规则仍以 Gate 加密期权 为准。
FAQ
Gate 加密期权和永续合约是一回事吗?
不是。标准期货在特定未来日期形成成交义务,而看涨期权或看跌期权赋予按行权价在到期前买入或卖出的权利、而非义务,并预付权利金;在股票期权中该权利通常挂钩标的股票,在 Gate 上则挂钩加密资产。期权定价取决于标的市场价格以外的更多因素,而永续更直接跟踪标记价格敞口,并以资金费率替代期权意义上的时间衰减。
可以用 Gate 期权对冲永续仓位吗?
原则上,多头看跌或看跌价差可对冲与永续标记相关的标的下跌,期权仓位规模应对齐永续敞口与对冲期限。用作对冲的期货期权或标准期权结构,应先匹配同一方向假设与到期窗口;执行细节写在如何用 Gate 期权对冲 BTC中。
事件合约能替代期权做短线交易吗?
两者结构不同。事件合约按短窗口结果结算;期权提供适合波动率与多腿策略的行权价与到期网格。在未核对收益数学之前,不能互相替代。
为什么永续有资金费率,期权有 Theta?
资金费率在永续多空之间转移价值,以锚定价格指数。期权 Theta 反映权利金外在价值的时间衰减——不同合约设计对应不同机制。即便标的市场相对平稳,期权权利金仍可随隐含波动率与剩余时间变化,因此短期价格波动不会一对一映射为期权价值变动。
最大损失一定等于期权权利金吗?
对多头看涨与看跌而言,期权买方损失通常限于权利金加费用——例如股票合约中一张看涨常对应 100 股,看跌赋予按行权价卖出 100 股的权利——但若持有至到期且处于虚值、期权到期作废,则全部权利金损失。空头期权卖方与杠杆永续在产品规则下面临重大风险;裸卖看涨的上行损失没有清晰上限,期权交易还可能涉及复杂定价与指派风险,超出多头以权利金为上限的最大损失框架,尽管持有标的可降低部分敞口。