跨交易所套利策略和三角套利策略理论上一样吗
跨交易所套利和三角套利在核心原理上是一样的,但在执行层面有显著差异。二者的核心套利逻辑、适用场景和操作模式存在本质区别。
相同的原理
两者本质上都是空间套利,利用同一时刻不同市场之间的价格不一致来获利:
·跨交易所套利:同一资产(如 BTC/USDT)在交易所 A 和交易所 B 价格不同,低买高卖。
·三角套利:同一交易所内三个交易对(如 BTC/USDT、ETH/USDT、ETH/BTC)之间的汇率出现不一致,通过循环兑换获利。
不同的逻辑:
·跨交易所套利:属于空间套利(地点套利)范畴,核心是利用同一资产在不同交易所之间的价格偏差获利,本质是捕捉不同市场间的定价失衡,通过“低价市场买入、高价市场卖出”的对冲操作锁定价差收益。
·三角套利:核心是利用三种资产(货币/加密货币)之间的交叉汇率与市场实际汇率的偏差,在同一个交易场所内完成“A→B→C→A”的闭环兑换,最终换回比初始本金更多的标的资产,赚取定价错配的利润。
主要差异对比:
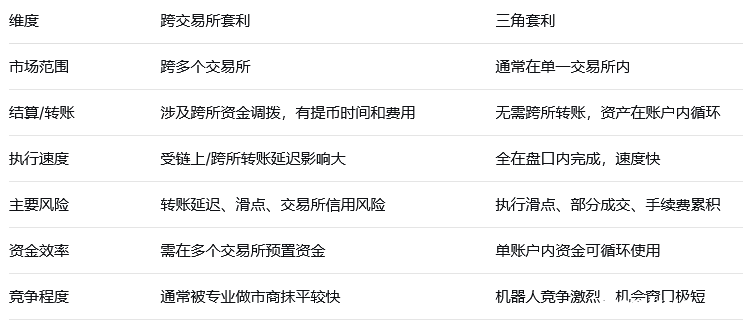
总结
跨交易所套利策略和三角套利策略理论内核相同(都是利用相对价格偏离),执行机制不同(跨所涉及资金转移,三角是账户内循环)。所以在策略建模时可以用统一的无套利框架来分析,但在工程实现、风控和成本模型上必须分开处理。
(友情提醒:本文不构成投资建议。阅读者据此操作投资,风险自担。)