下一轮牛市可能就源于一次大规模空投
如果你在 2020 年 9 月之前使用过 Uniswap 一次,即使是交易失败,那么六年前的今天,你醒来时会发现你的钱包里有 400 个$UNI ,价值约 1200 美元。
在4.5亿美元空投后的14个月里,加密货币总市值从约3500亿美元飙升至惊人的3万亿美元。与此同时,去中心化金融(DeFi)协议的总锁定价值(TVL)也从仅100亿美元暴涨至近1800亿美元。
 $UNI空投后的加密货币市场表现
当然,$UNI并非牛市的始作俑者。全球为应对 COVID-19 疫情而采取的货币刺激措施才是牛市的主要推动力,而且在空投到来时,DeFi 的夏季已经如火如荼地展开。但历史上链上财富创造最多的周期以 DeFi 史上规模最大的空投拉开序幕,这绝非偶然。链上用户手中的免费资金不会轻易闲置。即使是 2017 年的狂热,部分原因也是得益于这笔“免费资金”,因为当年 8 月,所有$BTC持有者都获得了免费的比特币现金 (BCH)。
如果历史重演,我们可能又要进行这项实验了,但规模会更大。
为链上经济发放刺激支票
我们先来看看这个机制是如何运作的。
空投成功。一些接收者抛售了代币,一些则选择保留,但所有人都开始寻找下一次机会。这笔意外之财被不断循环利用,随之而来的是铺天盖地的关注。
在 2023 年 12 月 Jito (JTO) 空投后的几周内,SOL 价格飙升,因为接收者将他们的意外之财投入到生态系统中,而 Solana 的活跃度和资金流入量也激增,因为农民们蜂拥而至,寻找后续产品。
一年后,Hyperliquid完善了这套策略。 2024年11月, $HYPE创世代币发行,将31%的代币供应量分发给了早期用户,且没有风险投资解锁机制。随后发生了一件不同寻常的事情:许多用户并没有像往常那样立即抛售,而是选择持有,同时,由手续费资助的回购机制为代币提供了持续的支撑。生态系统代币价格飙升,交易所用户在短短几天内就增加了数千人,比特币也在一周内突破了10万美元大关。
那么,免费的资金真的能引发牛市吗?我们不妨坦诚地谈谈这种杠杆的规模。规模最大的空投也就注入十亿或二十亿美元,而加密货币的总市值却以万亿美元计。
但底部并非如此形成。低点本身会体现在恐慌性抛售的成交量上,之后便是枯燥乏味的阶段:盘整区间、数周的冷清、成交量萎缩以及订单簿空空如也。在这种状态下,由于无人问津,即使是微弱的出价也能对价格产生不成比例的影响。而空投则能在同一天凭空投资金制造出成千上万的边际买家。Hyperliquid 的空投在推出时价值约 12 亿美元。一年之内,它就催生了一个价值超过 150 亿美元的生态系统。
虽然大多数空投代币在发行日后往往会贬值,但这无关紧要,因为用 ARB 兑换 ETH 的农民仍然是在将免费资金重新投入市场。
自$UNI发行以来,已发放了 11 次空投,总价值约为 5 亿美元或更多(数据基于 CoinGecko 统计,以发行首日代币数量乘以发行首日价格计算)。正如预期,所有在价格峰值时或之后发放的空投都出现了价格下跌,而那些在价格上涨前发放的空投则获得了一定的回升空间。
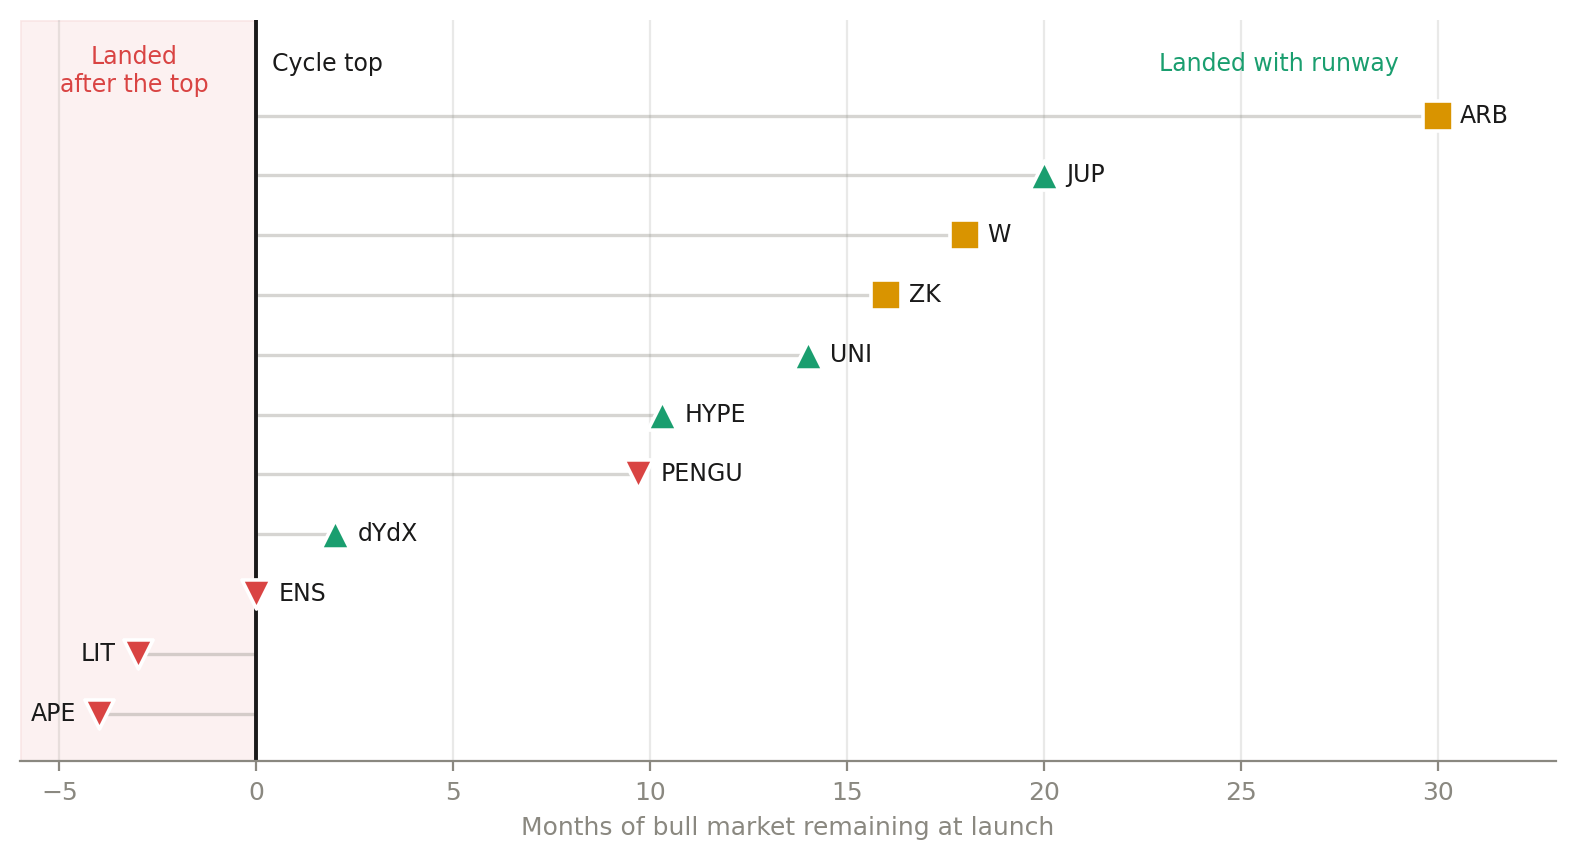
这就引出了时钟的问题。
按计划进行
比特币在 2025 年 10 月 6 日达到 126,210 美元的峰值,在 2 月初下跌 52% 至接近 60,000 美元的低点,截至撰写本文时,其交易价格约为 76,000 美元,比峰值下跌了约 40%。
图表有两种解读方式。
看跌者称此次反弹为典型的周期中期假突破。此前两次熊市在最终暴跌前都出现了类似的走势,且都在触顶后12至13个月触底。如果周期再次延续,最终低点将在2026年第四季度出现。而这个窗口期将在两周后开启。
看涨的观点认为,2月份是底部。52%的跌幅与2018年的84%和2022年的77%相比并不算大,区别在于ETF出现后,机构买家群体在上一轮周期中并不存在。
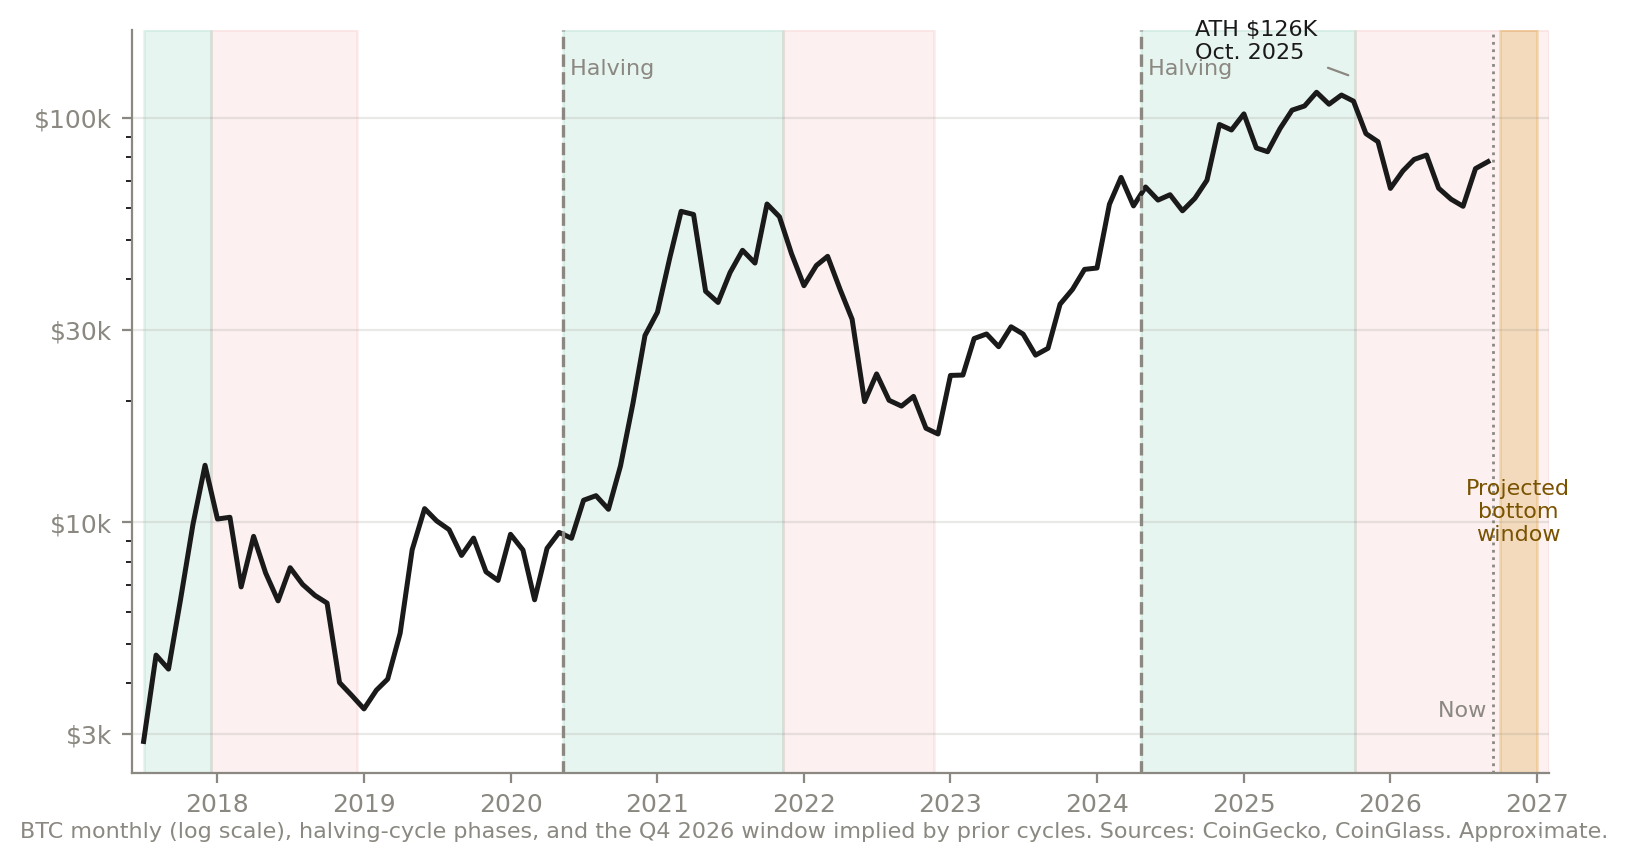 $BTC 4年周期阶段
无论哪种情况,恢复阶段应该很快就会到来。
华盛顿已经开始眨眼了
现在来说说燃料。
40万亿美元国债的问题在于利息支出。本财年前十个月,美国政府净支付利息9630亿美元,而30年期国债收益率已超过5%,处于二十年来的高位,每一次再融资都会加剧这一问题。在某种程度上,高收益率不再是市场常态,而是政治危机。
显然,那个转折点是8月份。财政部将长期债券回购规模翻了一番,达到每次40亿美元,财政部长斯科特·贝森特在CNBC节目中表示,这个数字“可能还会更高”。但市场并不相信他的话,收益率在一天之内就出现了反弹。
然而,一个无法容忍5%长期收益率的政府会不断提高利率,直到找到有效的解决方案为止。众所周知,特朗普总统更倾向于降低利率。我们以前也见过这种情况;此前的经济复苏都是在压力下注入流动性支持后才得以实现的。
燃料已经到位。问题在于如何点燃火花,而这正是这条管道有趣之处。
空投管道
首先,让我们澄清一下那些神话般的说法。
OpenSea 的 SEA 代币已经搁置多年,在第二次延期后于今年 3 月无限期搁置,至今没有新的发布日期。MetaMask 的$MASK代币的发布时间更长,Polymarket 的分析师认为$MASK在 2026 年推出的可能性只有个位数。
最有希望的候选者是Polymarket。POLY代币已确认,美国市场重新上线已完成,CFTC注册也已完成。现在的问题是,ICE的20亿美元投资是否会促使Polymarket最终选择IPO。
或许它会像 Circle 那样,两者兼顾。Circle 在 5 月份发布了其 ARC 链代币的白皮书,并以 30 亿美元的估值预售了 2.22 亿美元的代币,这表明上市公司可以同时运营股权和代币。ARC 的主网今天正式上线,贝莱德、DTCC、Visa、万事达卡和 ICE 成为创始验证者。目前尚未宣布空投计划,但白皮书中 60% 的份额将分配给生态系统,这为未来可能推出空投留下了空间。
Base 是一张王牌。Coinbase 自去年以来一直在“探索”网络代币,而 Base 代币很可能成为有史以来规模最大的零售分销平台。
这就引出了炙手可热的永续合约市场。今年5月,美国商品期货交易委员会(CFTC)发布了一项具有里程碑意义的政策声明,承认永续期货是一种有效的合约结构,并在美国受监管的交易所完成了首笔永续合约的结算。
就在今天,Kraken 的母公司 Payward 公布了计划,将利用 Hyperliquid 的 HIP-3 市场,为美国客户提供永续期货交易服务。
上个月,特朗普本人在白宫加密货币会议上表示,美国商品期货交易委员会(CFTC)主席正在努力以“完全合规合法的方式”将Hyperliquid引入美国本土。受此消息提振, $HYPE当日股价飙升11%,并在9月6日创下89美元以上的历史新高。同样受监管预期以及Robinhood Chain的强劲表现推动, $LIT在9月9日也创下5.29美元的历史新高。
RWA 占 Perpetual DEX 交易量的份额
随着RWA交易平台的持续增长,众多无代币交易平台DEX正在争夺市场份额,例如Variational,该公司在5月份完成了由Dragonfly领投的5000万美元A轮融资,并计划于本月结束其积分计划。其他竞争者还包括Extended(由前Revolut团队打造,近期刚刚完成由eToro领投的1250万美元融资)以及由Paradigm孵化的Paradex。
当然,这一切都无法保证。如果到2027年初,这些项目都没有启动,或者Polymarket选择直接上市,那么这个预测就落空了。但如果周期持续下去,下一波资金注入恰逢经济复苏之初,财政部将启动刺激计划,监管机构也将放手让该行业回归国内市场。
每个周期,当其他人都不愿入场时,手握充裕资金的人就会抄底。这一次,市场即将释放这些充裕的资金。