根据美联储最新数据,比特币的上涨为何危险?
比特币的上涨和美联储新推出的金融风险指标反映了两个不同的时间维度。比特币价格反映的是当前市场的需求和仓位。而美联储的指标则追踪可能加剧下一次冲击的结构性弱点。
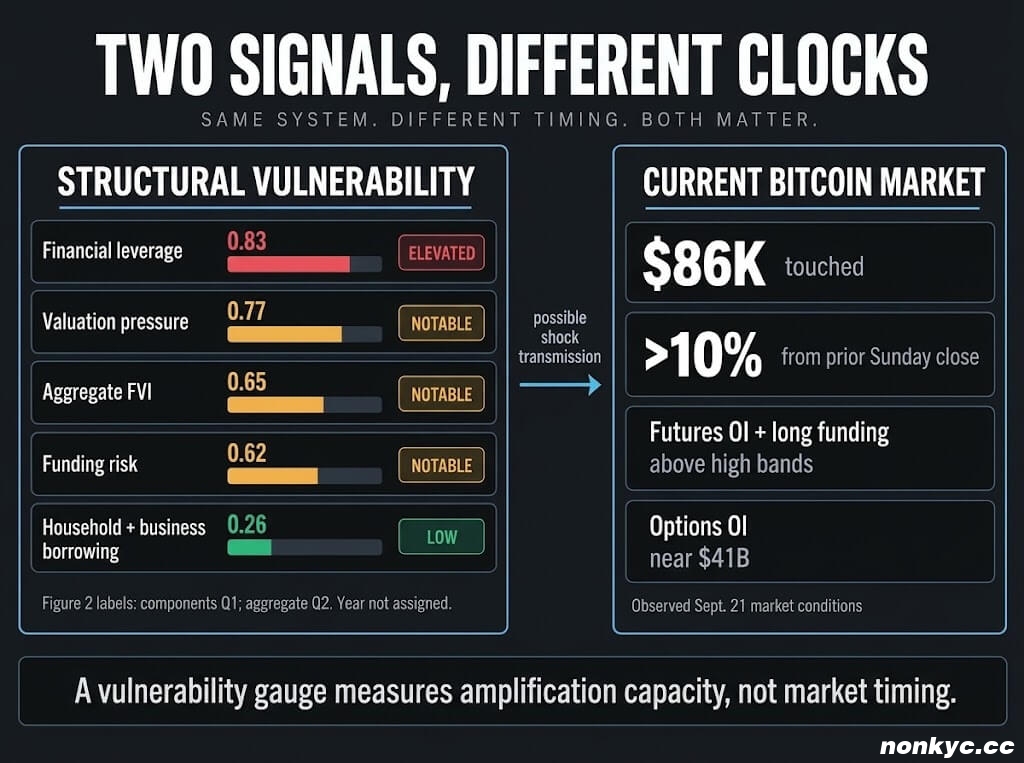
金融脆弱性指数旨在捕捉缓慢变化的脆弱性,而非偶发的市场压力。如图2所示,最终的金融杠杆指数为0.83,处于其历史分布的“较高”区间。综合指数为0.65,估值压力为0.77,融资风险为0.62,均属于“值得关注”的范畴。家庭和企业借贷指数较低,为0.26。
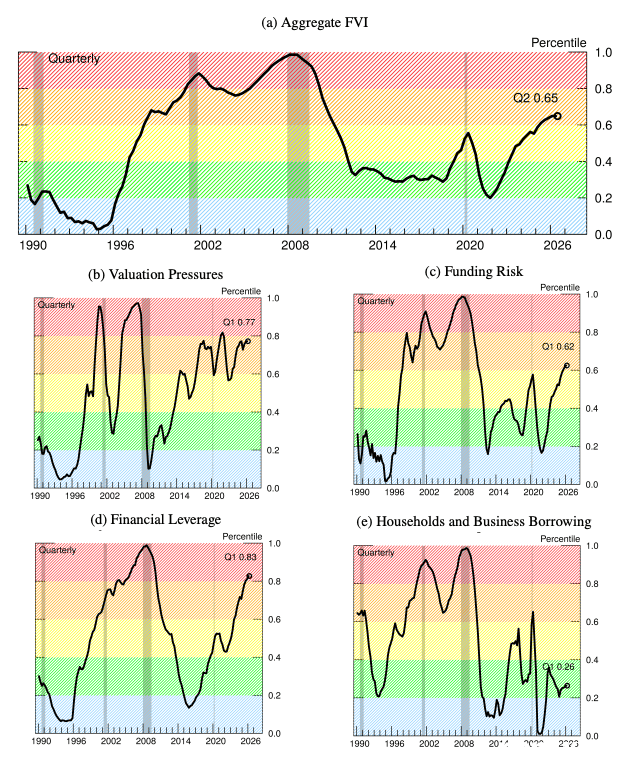
图 2:综合 FVI 及其子指数的热图。红色:0.81-1 百分位数(高);橙色:0.61-0.8 百分位数(显著);黄色:0.41-0.6 百分位数(中等);绿色:0.21-0.4 百分位数(低);蓝色:0.01-0.2 百分位数(极低)。
图表将四个组成部分标记为 Q1,将综合指数标记为 Q2,并将 2026 年作为坐标轴的最后一个标记。工作论文单独指出,其数据集和几个估计样本的截止日期为 2025 年第四季度,但并未解释这些截止日期是后期观测值、预测值还是标签问题。因此,我们只能对图 2 中的季度标签和数值进行描述,而无法确定其对应的 2026 年观测日期。
脆弱性和当前状况之间的区别解释了这种明显的差异。传统的金融状况指数会在信贷紧缩和明显压力出现时上升。而金融脆弱性指数(FVI)则会在相对平静的时期内,随着杠杆率和风险承担的累积而上升。
比特币目前的上涨有其自身驱动因素。9月21日,比特币价格触及86,000美元,较前一个周日收盘价上涨超过10%,现货交易量转正,成交量也随之增加。空头清算推动了周一的上涨行情。期货未平仓合约和多头支付的资金均高于Glassnode的上限,期权未平仓合约接近410亿美元,且期权定价低于市场实际波动幅度。
资金压力如何影响比特币
6 月份发布的一份分析报告《分解对冲基金的美国国债敞口》估计,截至 2025 年 9 月,大型对冲基金持有的美国国债总额为 4 万亿美元,回购借款为 3 万亿美元。该报告的代理估计包括约 8300 亿美元的现金期货基差交易和 3050 亿美元的互换利差交易。
美联储对政府债券支持的回购市场的单独审查发现,短期融资、交易商中介、抵押品再利用和低折扣率可能会给融资、现金和衍生品市场带来压力。更高的追加保证金要求或更紧的交易商容量可能迫使流动性资产抛售,削弱加密货币现货需求,并清算杠杆化的比特币头寸。这种跨市场连锁反应仍是一种设想;所引用的证据尚未观察到完整的链条。
该工作论文的历史模型揭示了脆弱性指数为何至关重要。在高脆弱性指数时期,同样的商业周期冲击比低脆弱性指数时期造成的消费和长期投资下降幅度更大。因此,该指数最好被解读为一种放大指标:它描述了系统将冲击放大为更大损害的能力,而比特币的短期走势仍然与资金流动、流动性和仓位密切相关。